- 会計ソフトは義務か
- 使わないと変わること
- 控除額10・55・65万円
- 簿記の知識は要るか
- 自分がどちら側か
会計ソフトは義務ではありません。義務なのは、帳簿に記帳することと、帳簿書類を保存することで、白色申告でも同じです。国税庁は帳簿の様式をExcelでも配っています。
使わないと変わるのは、控除額と手間です。10万円は簡易な簿記、55万円は複式簿記(取引を2面で記録)と決算書の添付が要り、65万円はさらにe-Taxか優良な電子帳簿(基準を満たす電子保存)が要ります。ソフトを使うだけでは65万円になりません。
簿記の資格が必要とは、国税庁の案内に書かれていません。要るのは、複式簿記で付けられるか、ソフトの自動仕訳を読めるかです。最初の一歩は、直近1か月分の売上と経費を書き出して、件数と口座・カードの数を数えることです。
会計ソフトの月額料金を見て、手書きやExcelでは済まないのかと迷っていませんか。結論から言うと、ソフトは義務ではありません。ただし、使わない選び方には、控除額と手間という代わりの条件がついてきます。
私は、マネーフォワードの会計で確定申告をした人で、簿記3級とFP3級を持っています。
ただ、この記事の制度の部分は、国税庁と財務省のページを2026年10月22日に私が開いて確かめた、「調べた人」としての整理です。ソフトを使うべきか、青色申告にすべきか、65万円を狙うべきかといった個別の判断は書きません。
会計ソフトを使うのは義務?
義務ではありません。国税庁の記帳・保存の案内は、記帳の方法としてソフトを指定しておらず、帳簿の様式例はExcelでも配られています。
義務なのは、記帳と、帳簿書類の保存です。白色申告でも、不動産所得、事業所得または山林所得のある方は記帳が必要で、取引の年月日、相手方の名称、金額などを帳簿に書きます。一つ一つの取引ではなく、日々の合計金額だけをまとめて書く簡易な方法でもよいとされています。
保存の期間は、収入金額や必要経費を書いた帳簿(法定帳簿)が7年、請求書、領収書などの書類が5年です。青色申告の場合も、帳簿書類は原則7年、請求書などは5年とされています。
出典:国税庁 No.2080 白色申告者の記帳・帳簿等保存制度
記帳のやり方が分からない人向けに、税務署は記帳の説明会を無料で開いています。事業所得等のある白色申告の方が対象で、新しく記帳を始める方や、記帳の仕方がよく分からない方も案内されています。
帳簿はどんな手段でつけられる?
手段は大きく4つあります。手書き、表計算、会計ソフト、税理士などへの依頼です。国税庁が帳簿の様式例を事業所得者用のPDFとExcelで配っているので、前の2つは公式の様式から始められます。
| 手段 | 記帳の中身 | 手間がかかるところ |
|---|---|---|
| 手書き | 国税庁の帳簿様式(PDF)かノートに記入する | 集計と転記を自分でする |
| 表計算 | 国税庁のExcel様式、または自分で作った表やテンプレートを使う | 計算式や仕訳の持たせ方を自分で整える |
| 会計ソフト | 取引を入力して、帳簿や決算書を作る | 費用がかかる。初期設定と、自動で付いた仕訳の確認が要る |
| 税理士・代行 | 記帳を任せる | 費用がかかる。資料を渡す手間がある |
これは私の整理で、公式の分類ではありません。費用は製品や事務所ごとに違うので、この記事では比べません。
表計算で青色申告をした体験者の記録も読みました。無料のExcelテンプレートで65万円の控除を受けた方が、2年目以降の手入力の箇所を例として挙げていますが、そのテンプレートを使った一例で、白紙のExcelで同じようにできるとは限りません。
私が確定申告に使ったのは、マネーフォワードの会計です。ソフトの使い勝手や料金の比較はここでは書きません。比べるための材料が、この記事の範囲に無いからです。
会計ソフトを使わないと控除額はどう変わる?
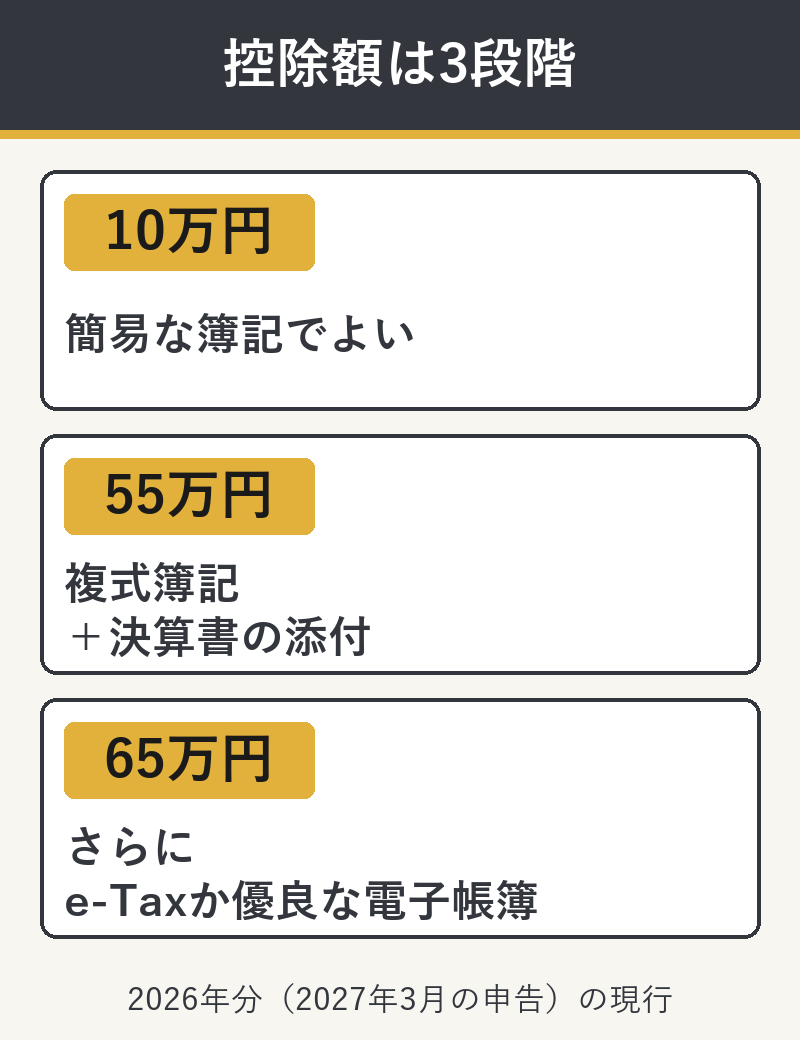
変わるのは、使うかどうかそのものではなく、記帳の形と提出の方法で決まる控除額です。ソフトを使えば自動で65万円になるわけではなく、使わなければ10万円になるわけでもありません。
まず、2026年分(2027年3月の申告)の青色申告特別控除です。次の表です(国税庁の記載は令和8年4月1日現在の法令等です)。
| 控除額 | 主な要件 | 記帳の形 |
|---|---|---|
| 10万円 | 青色申告者で、55万円と65万円の要件に当てはまらない人 | 簡易な簿記でもよい |
| 55万円 | 不動産所得か事業所得の事業を営み、貸借対照表と損益計算書などを確定申告書に添付して、期限(翌年3月15日)までに出す | 正規の簿記(一般的には複式簿記) |
| 65万円 | 55万円の要件に加えて、次のどちらか。(イ)仕訳帳と総勘定元帳を優良な電子帳簿として保存し、届出をする。(ロ)申告書や決算書などを期限内にe-Taxで送信する | 複式簿記 |
ソフトを使って複式簿記で付けても、要件のうちe-Taxの送信か、優良な電子帳簿としての保存と届出のどちらかを満たさなければ、控除は55万円までです。現金主義(入出金時に計上)による所得計算の特例を選んでいる人は、55万円の控除を受けられません。
次に、2027年分(令和9年分)からの変更です。財務省の令和8年度税制改正の大綱に、令和9年分以後の所得税に適用するとして、次の見直しが書かれています。2027年分からは、大綱では次のとおりです。
| 控除額 | 大綱の記載 |
|---|---|
| 10万円 | 簡易な簿記で記録している人のうち、事業所得の事業は前々年の事業所得に係る収入金額、不動産所得の事業は前々年の不動産所得に係る収入金額が1,000万円を超える人は、対象から除かれる |
| 65万円 | 現行の55万円の要件に、申告書や決算書などをe-Taxで提出することが加わり、控除額が65万円になる |
| 75万円 | 65万円の見直し後の要件を満たし、仕訳帳と総勘定元帳を電磁的記録で保存するなど、別に定める要件を満たす人。細かい要件は大綱と国税庁の案内を確認する |
大綱の文言からは、e-Taxを使わない複式簿記の申告がどの区分に入るかは読み取れません。2027年分の申告前に、国税庁の最新の案内で確かめてください。
ここまでは大綱の記載で、最終形は変わることがあります。
青色申告にするには、承認申請書の提出が要ります。期限は、青色申告をしようとする年の3月15日までです。その年の1月16日以後に新しく事業を始めた場合は、事業開始の日から2か月以内になります。青色申告承認申請書は、e-Taxソフト(WEB版)からスマホでも作れます(国税庁の案内)。開業届のスマホでの出し方は、開業届をe-Taxでスマホから出せる?に書きました。
簿記の知識は要る?
簿記の資格が必要とは、国税庁の案内に書かれていません。要るのは、狙う控除額に合った付け方ができるかどうかです。
青色申告の記帳は、年末に貸借対照表と損益計算書を作れる正規の簿記が原則です。一方で、現金出納帳、売掛帳、買掛帳、経費帳、固定資産台帳のような帳簿を備えて、簡易な記帳をするだけでもよいと案内されています。簿記の知識が浅くても付けやすい方法です。
55万円や65万円を狙うなら、複式簿記で付けることになります。ここで知識が分かれ道になります。自分で仕訳を切るなら、勘定科目と借方・貸方の理解が要ります。ソフトに任せるなら、自動で付いた仕訳が合っているかを読めれば足ります。
私は簿記3級を持っていますが、最初の仕訳と最後の決算整理についての知識は役に立ちます。「何件の仕訳までなら表計算で足りる」といった公式の基準は、No.2070とNo.2080には示されていません。
電子帳簿保存法があるからソフトが必須になる?
必須にはなりません。電子帳簿保存法が義務にしているのは、「電子取引データ保存」だけです。会計ソフトで帳簿を作ることは義務ではなく、希望者が使う制度です。
財務省の広報誌(2024年8月号)では、電子帳簿等保存制度には「電子帳簿等保存」「スキャナ保存」「電子取引データ保存」の3つがあるとされています。前の2つは希望者が利用できる制度です。
電子取引データ保存は、申告所得税で帳簿書類の保存義務があるすべての人が対象で、見積書や請求書、領収書をデータでやり取りしたときに、そのデータを決まった要件で保存します。
紙でやり取りした書類は、データ化する必要がありません。電子帳簿保存法と、記帳そのものの方法は、別の話です。ただし65万円の控除の(イ)は、この制度の優良な電子帳簿が要件の一つです。控除額を考えるときだけ、電子帳簿保存法が出てきます。
自分は使わない側?使う側?5つの物差し
分け方は、5つの物差しで自分の数字を当てはめることです。どちらが正しいという公式の基準はなく、これは私が控除額と手間の表から作った目安です。控除額をどれにするかの判断ではなく、手間の目安です。
| 物差し | 手書き・表計算で足りる側 | ソフトを検討する側 |
|---|---|---|
| ①1か月の取引件数 | 自分で書き写せる量 | 書き写すのが負担になる量 |
| ②口座・カードの数 | 事業で使う口座やカードが少ない | 多く、明細を見比べる手間が大きい |
| ③狙う控除額 | 簡易な簿記で10万円を選ぶ人 | 55万円・65万円を狙う人(大綱では2027年分は65万円・75万円の区分)。複式簿記で付けて55万円の要件を満たし、e-Taxで申告すれば、手書き・表計算でも65万円の対象になります |
| ④簿記の経験 | 簡易な記帳で足りる | 複式簿記で付ける、または自動仕訳を読む |
| ⑤消費税・インボイス | 課税事業者ではない | 課税事業者で、消費税の計算も要る |
①の「量」は、人によって感じ方が違います。だからこそ、次の「最初の一歩」の1か月分の書き出しで、自分の数字を見ます。1か月分を書き出すのに30分で済んだか、一晩かかったかが、自分で続けられるかの目安になります。②で明細を取り込めるかどうかは、製品ごとに違います。契約の前に各社の公式で見られます。
⑤は、課税事業者かどうかで計算が増えるかを見る項目です。消費税の申告や計算方法は、税務署か税理士に確認してください。
最初の一歩は何をする?
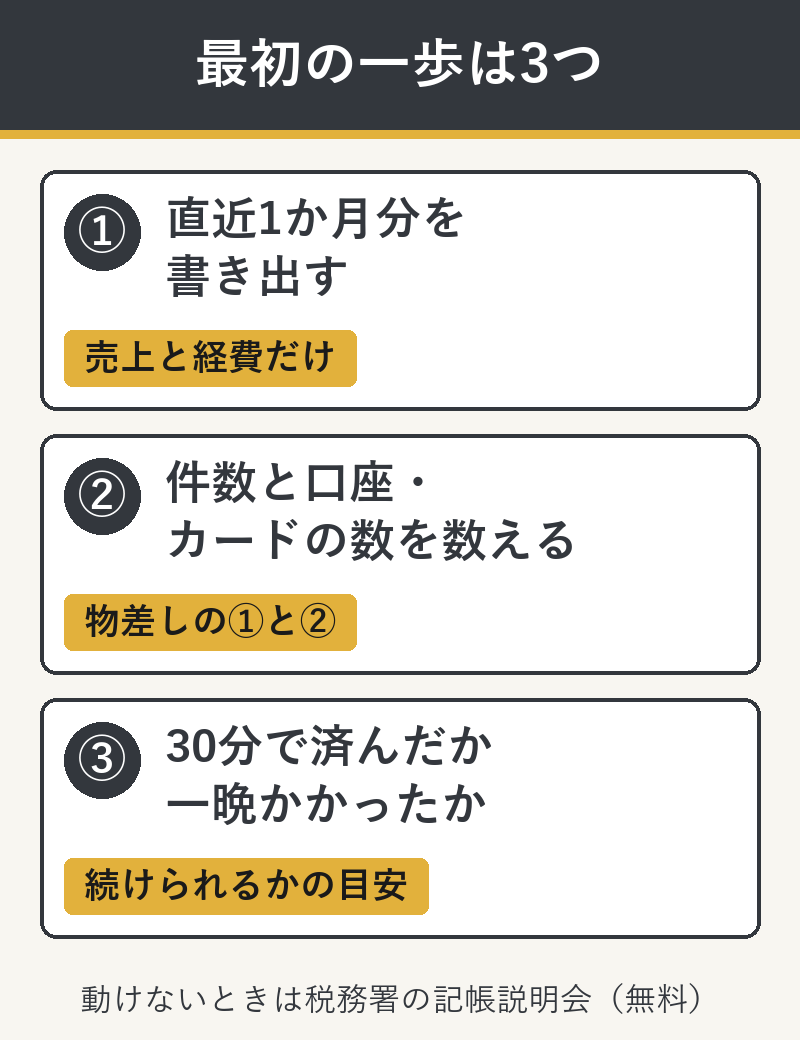
直近1か月分の売上と経費だけを、書き出してみてください。国税庁の帳簿様式のExcel(事業所得者用)か、手元のノートで構いません。費用はかからず、1か月分なら時間も限られます。
書き出したら、取引の件数と、使った口座・カードの数を数えます。前の節の物差しの①と②が、自分の数字で埋まります。
動けないときは、2つの逃げ道があります。
1つ目は、お近くの税務署の記帳説明会に聞くことです。説明会は無料で、白色申告の方が主な対象です。2つ目は、迷うなら、会計ソフトの無料期間に同じ1か月分を入れてみることです。期間や条件は製品ごとに違います。無料期間が終わると自動で有料になるものがあるので、解約の条件を先に公式で読んでください。合わなければ、そこでやめれば手書きや表計算に戻れます。
記帳の下調べにAIを使うことはありますが、控除や申告の判断には使いません。下調べでの使い方は、手続きの下調べにClaudeを使った話に書きました。
よくある質問
Q. インボイスの課税事業者になったら、ソフトが必要ですか。
A. 税務署の記帳・決算等説明会の案内では、インボイス制度を機に消費税の課税事業者になった方も、利用してほしい対象として挙げられています。ソフトが必要かどうかは、国税庁のページには書かれていません。消費税の計算は、税務署か税理士に確認してください。
Q. 帳簿を保存していないと、何か不利なことがありますか。
A. 売上げに関する帳簿を保存していなかったことや、帳簿の売上げについての記載が不十分だったことなどが税務調査で分かった場合に、過少申告加算税・無申告加算税の割合が5%または10%加重されます(令和5年分の確定申告に対する修正申告等から。国税庁No.2080)。個別の場合は、税務署に確認してください。
Q. 現金主義の特例を選んでいます。55万円や65万円は受けられますか。
A. 国税庁のNo.2072には、現金主義による所得計算の特例を選んでいる方は、55万円の青色申告特別控除を受けられない、とあります。この特例は、前々年分の事業所得と不動産所得の合計が300万円以下の青色申告者が、届出をして選べるものです。
まとめ
会計ソフトは義務ではなく、義務なのは記帳と帳簿書類の保存です。使わないと変わるのは控除額と手間で、2027年分からは大綱の記載で区分が変わります。
最初の一歩は、直近1か月分の売上と経費を書き出して、取引の件数と口座・カードの数を数えることです。動けないときは、お近くの税務署の記帳説明会(無料)に聞いてみてください。
※資料・公式情報(2026/10/22確認)の整理です。制度の数字や要件は変わることがあるため、最新は公式ページを開いて確かめてください。