- 個人事業主への支払いで、払う側が源泉徴収するかどうかの判定の順番
- 給与を払っていない個人事業主が、個人に報酬を払うときの扱い
- 給与を払っている場合に対象になる仕事と、税率・納付の期限
- 相手が法人のときの扱いと、迷ったときの聞き方
アルバイトなどに給与を払っているなら、原稿やデザインなど204条1項の8区分の報酬から源泉徴収します。納付は翌月10日までで、納期の特例は原稿料・デザイン料に使えません。
相手が国内の法人なら、馬主への競馬賞金を除き、源泉徴収しません。税率は10.21%が基本で、100万円を超える部分は20.42%です。最初に、自分が給与を払っているかを確かめます。
個人のデザイナーに仕事を頼んだものの、報酬から源泉徴収して払うべきなのか分からず、振込の手前で止まっていませんか。
私は、源泉徴収をして外注先に払った経験はありません。条文と国税庁の案内を読み比べてまとめた、調べた人の記事です。
扱うのは、払う側が源泉徴収をするかどうかの線引きだけ。請求書の書き方や、給与の計算は別の話なので触れません。
払う側が源泉徴収するかは、何の順番で決まる?
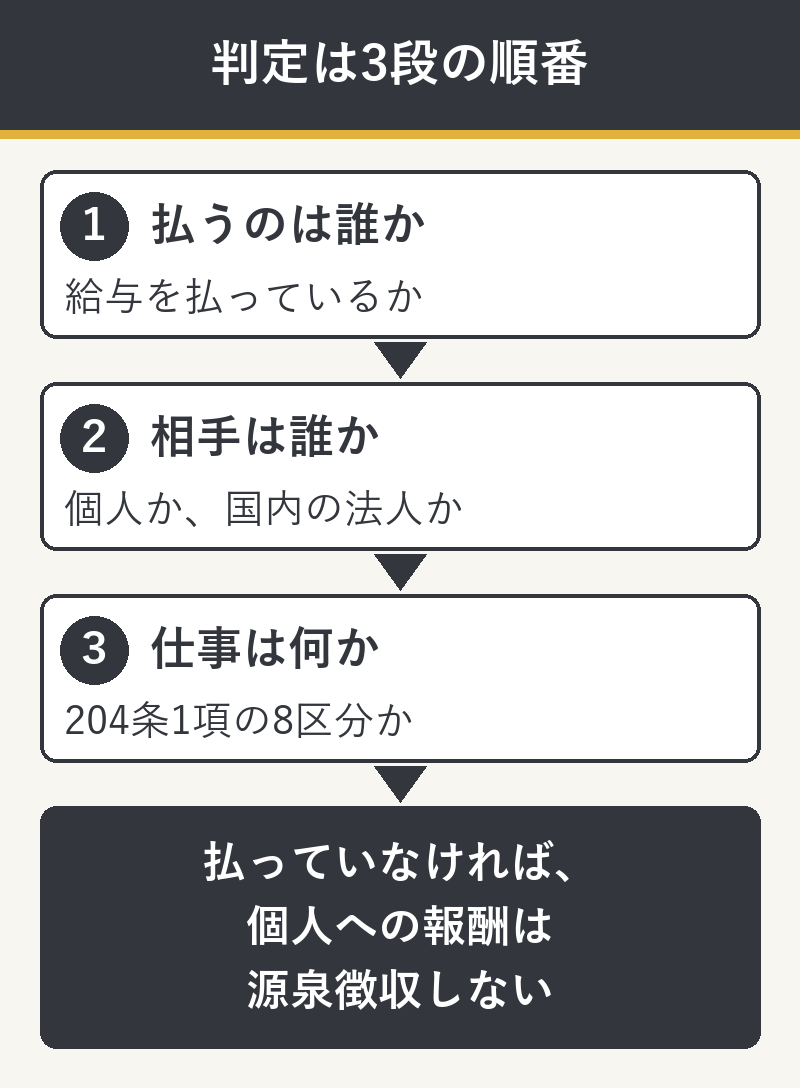
払う人、相手、仕事の3段で決まります。最初の関門は、自分が給与を払っているかどうかです。
下の表の①から順に当てはめてください。①で「払っていない」になった時点で、この記事の範囲では終わりです。
| 順番 | 見ること | 結果 |
|---|---|---|
| ①払うのは誰か | 自分が、従業員やアルバイトに給与を払っているか | 払っていない:個人への報酬は源泉徴収しない(例外はホステス報酬)。払っている:②へ |
| ②相手は個人か法人か | 報酬を受け取る相手 | 国内の法人:馬主への競馬賞金を除き源泉徴収しない。個人:③へ |
| ③仕事はどれか | 204条1項の8区分に当たる仕事か | 当たる:源泉徴収する。当たらない:204条1項の対象外 |
この順番にした理由は、①の答えだけで、個人に払う多くの報酬の扱いが決まるからです。仕事の種類から調べ始めると、①を飛ばして迷いやすくなります。
(出典:e-Gov法令検索 所得税法204条)
給与を払っていない個人なら、個人への報酬は源泉徴収しない?
所得税法204条2項2号で対象外です。例外はバー等の経営者のホステス報酬です。
条文は、給与の源泉徴収義務がある者(183条1項)以外の個人が払う報酬について、204条1項の1号から5号まで、7号、8号を源泉徴収の対象から外しています。2号は6号(ホステス等の報酬)を挙げていないため、6号は2号では外れません。外れるのは3号で、バー等の経営者以外の者が払うもの(経営者を通じて払うものを除く)です。デザイナーやライターへの報酬は、この例外に入りません。
「給与の源泉徴収義務がある者」とは、従業員やアルバイトなどに給与を払う人のことです。国税庁は、常時2人以下の家事使用人(お手伝いさんなど)だけに給与を払う個人は、給与の源泉徴収をしなくてよいとしています(184条)。
(出典:国税庁 No.2502 源泉徴収義務者)
給与を払っているかどうかは、アルバイトなどに給与を払っているかで決まります。給与支払事務所等の開設届出書は、給与を払い始めたときに出す書類で、出したかどうかも手がかりになります。この届出書は、開業の手続きとは別の書類です。開業届の出し方は、開業届をスマホのe-Taxで出せるか調べた記事にまとめました。
給与を払っているなら、何が対象になる?法人への支払いは?
204条1項の8区分が対象です。デザインの報酬には、ポスターのイラストやレタリングの事例もあります。
1号は「原稿、さし絵、作曲、レコード吹込み又はデザインの報酬」です。8区分は、国税庁の説明を短くまとめると次のとおりです。
- 原稿料や講演料など
- 弁護士・公認会計士・司法書士等の特定の資格を持つ人などへの報酬・料金
- 医療情報基盤・診療報酬審査支払機構が支払う診療報酬
- プロスポーツ選手・モデル・外交員などへの報酬・料金
- 映画・演劇その他芸能、テレビ放送等の出演等の報酬・料金や、芸能プロダクションを営む個人への報酬・料金
- 宴会等で接待を行うバンケットホステス・コンパニオンやバー等のホステスなどへの報酬・料金
- 役務の提供を約して一時に支払う契約金
- 広告宣伝のための賞金や馬主の賞金
各区分の詳しい範囲は、No.2792にあります。
(出典:国税庁 No.2792 源泉徴収が必要な報酬・料金等)
質疑応答には、広告用ポスターの制作で、イラストやレタリングの報酬をデザインの報酬とする事例があります。
(出典:国税庁 質疑応答 コピーライター、イラストレーター及びレタリングライター)
テレビ放映に使うテロップの制作代金を、デザインの報酬とする事例もあります。動画投稿用のテロップは直接の事例を確認していないので、給与を払っている場合は税務署に聞いてください。
(出典:国税庁 質疑応答 テロップ代金)
相手が国内の法人なら、馬主への競馬賞金を除き、源泉徴収は要りません。ただし、法人に払った報酬も、支払調書の提出範囲に入りうると質疑応答にあります。
原稿料やデザインの報酬などの支払調書は、同じ人へのその年の支払合計が5万円を超えるものが対象の一つです(外交員やホステス等は50万円超など、区分で違います)。自分の支払いが提出の対象かは、税務署に確認してください。
(出典:国税庁 No.7431 報酬、料金、契約金及び賞金の支払調書)
税率と納付はどうなる?
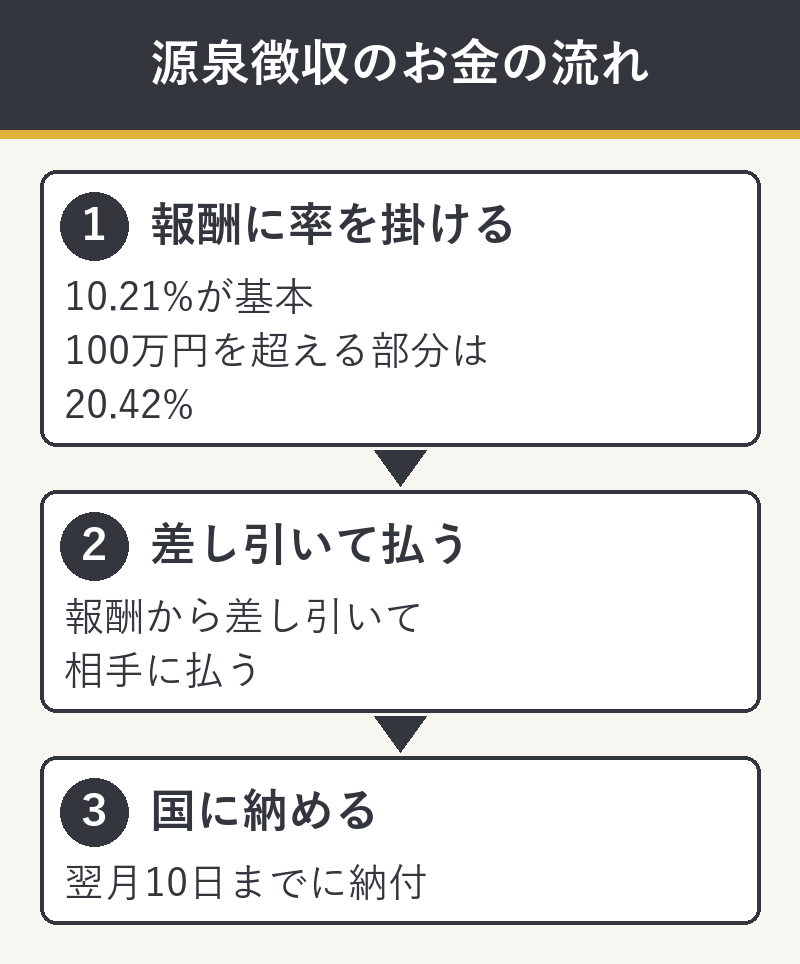
10.21%が基本で、100万円を超える部分は20.42%です。納付は、払った月の翌月10日までです。
205条1項1号は、原稿料などの報酬の額に100分の10(同一人への1回の支払が100万円を超えるときは、超える部分は100分の20)を掛けると定めています。復興特別所得税を加えた合計が、10.21%と20.42%です。100万円を超える支払の税額の式は、国税庁の案内に(支払額−100万円)×20.42%+102,100円とあります。具体的な計算例は、No.2795に載っています。納付は、所得税徴収高計算書(納付書)を添えて最寄りの金融機関か所轄の税務署の窓口で納めるか、e-Taxで計算書データを送信した上で、キャッシュレスで納付します。
報酬の額に消費税等が含まれているときは、原則として消費税等を含めた金額が源泉徴収の対象です。請求書などで報酬と消費税等が明確に区分されていれば、報酬の額だけを対象にして差し支えありません。インボイス制度の開始後も同じです。
(出典:国税庁 No.2792 源泉徴収が必要な報酬・料金等)
2027年1月以後の源泉徴収では、復興特別所得税に加えて防衛特別所得税も徴収する形になりますが、合計の税率は変わらず、10.21%と20.42%の計算方法も同じです。何も変えずに、今までの率で計算できます。
(出典:国税庁 防衛特別所得税及び復興特別所得税の源泉徴収のあらまし)
納期の特例は、原稿料やデザイン料の源泉徴収には使えません。給与の分だけ特例を使っていても、報酬の分は翌月10日が期限のままです。
前に進むなら、まず何をする?
自分が誰かに給与を払っているかを確かめます。アルバイトなどに給与を払っているか、払っているなら開設届出書の控えがあるか、が手がかりになります。費用はかからず、手元の控えを見るだけです。
払っていなければ、204条2項2号のとおり、バー等の経営者が払うホステス報酬を除いて源泉徴収の対象外です。払っているなら、上の表の②と③へ進んでください。給与を払い始めるときは、開設届出書を開設の日から1か月以内に税務署へ出します。
会計ソフトを使わない場合の記帳の流れは、会計ソフトを使わないで確定申告できるか調べた記事にまとめています。
動けない人は、所轄税務署の電話相談か税理士に、「給与の支払いの有無」と「仕事の内容」の2点を伝えて聞きます。「給与を払っていない個人なら対象外」「給与を払っていて仕事が8区分に当たるなら対象」のどちらの答えが返るかで、上の表のどこに当たるかが分かります。
よくある質問
Q. Web制作やコーディングの報酬は、デザインの報酬に入りますか。
A. 国税庁の資料で、直接の事例は確認できませんでした。給与を払っている場合は、税務署に仕事の内容を伝えて聞いてください。
Q. 相手が海外に住んでいる場合はどうなりますか。
A. 非居住者への支払いは別の定めになり、この記事の範囲外です。税務署か税理士に聞いてください。
Q. 給与を払い始めたら、何を出しますか。
A. 給与支払事務所等の開設届出書を、開設の日から1か月以内に所轄税務署長へ出します。
まとめ
- 給与を払っていない個人事業主が個人に払う報酬は、バー等の経営者が払うホステス報酬を除き源泉徴収の対象外です
- 給与を払っているなら、204条1項の8区分の報酬から源泉徴収します
- 相手が国内の法人なら、馬主への競馬賞金を除き、源泉徴収は要りません
- 税率は10.21%が基本で、100万円を超える部分は20.42%。納付は翌月10日までです
まずは、自分が誰かに給与を払っているかを確かめてみてください。
※資料・公式情報(2026/10/28確認)の整理です。制度や税率は変わることがあるため、最新は国税庁のページを開いてください。AIの出力は税務判断に使わず、迷ったときは税務署か税理士に聞いてください。個別の判断は、税務署・税理士へ確認してください。